

Transcash® Mastercard®

- 529.00 Avis
- 3,3
- Téléchargements
- 500 000+
 Analyse par Appgk
J’ai testé Transcash® Mastercard® comme une solution de gestion financière destinée à celles et ceux qui veulent utiliser une carte sans ouvrir un compte bancaire classique. L’idée est simple : garder la main sur un budget disponible, éviter de dépenser davantage que la somme prévue et séparer certains achats de ses finances habituelles. Dans la catégorie des applications financières, c’est une approche assez différente d’une application bancaire complète.
L’application est gratuite et développée par Transcash France. Elle accompagne un service de carte prépayée, avec une promesse particulièrement intéressante pour les personnes qui souhaitent limiter le risque de découvert. Elle s’adresse aussi bien à quelqu’un qui veut encadrer ses dépenses mensuelles qu’à un parent cherchant un moyen plus contrôlable de donner un budget, ou à une personne qui préfère ne pas utiliser directement sa carte bancaire principale pour certains achats.
Mon avis est favorable, mais pas universel. Transcash® Mastercard® est surtout pertinente si votre priorité est le contrôle du montant disponible, plutôt que la richesse des outils bancaires. Si vous cherchez un suivi très détaillé de vos finances, des services bancaires complets ou une expérience proche d’une banque mobile, il faut comparer attentivement avant de changer vos habitudes.
Ce qu’il faut vraiment regarder avant de choisir
Je commence par distinguer une carte pensée pour encadrer un budget d’une application destinée à remplacer une banque : ce choix détermine si l’effort de suivi sera utile ou simplement contraignant. Je vous propose aussi d’évaluer la routine que vous êtes prêt à tenir, car la valeur durable de cette solution dépend surtout de la façon dont vous séparez et vérifiez vos dépenses.
Une carte de budget plutôt qu’une banque dans le téléphone
La première question à se poser est celle-ci : voulez-vous remplacer votre banque ou ajouter une enveloppe de dépenses séparée ? Dans mon utilisation, Transcash répond beaucoup mieux à la seconde situation. L’application sert à suivre et gérer l’usage de la carte, mais son intérêt principal vient du cadre budgétaire associé à une carte prépayée.
Cette distinction évite une déception fréquente. Une application bancaire traditionnelle rassemble généralement beaucoup de fonctions au même endroit : compte courant, virements, prélèvements, épargne, historique financier et parfois crédit. Ici, l’expérience est plus ciblée. On vient pour disposer d’un montant défini et surveiller son utilisation, pas nécessairement pour centraliser toute sa vie financière.
Le fonctionnement demande donc de réfléchir en enveloppes. Avant de l’utiliser, je conseille de déterminer le rôle exact de la carte : dépenses quotidiennes, achats en ligne, budget de vacances, argent destiné à un proche ou réserve séparée. Plus l’objectif est précis, plus le système devient facile à suivre. Si vous mélangez toutes vos dépenses sans règle, l’avantage de contrôle perd une partie de son intérêt.
Nos actualités à lire ensuite
Voir toutes les actualités


Le risque de découvert comme critère principal
Le point fort le plus évident concerne la maîtrise de la somme utilisable. Avec une carte prépayée, je trouve plus simple de fixer une limite concrète à une catégorie de dépenses. Pour une personne qui a tendance à utiliser sa carte bancaire jusqu’à dépasser son budget prévu, cette séparation peut être plus efficace qu’un simple tableau de suivi.
Il y a une différence importante entre constater une dépense après coup et ne disposer que d’une enveloppe préalablement déterminée. La première méthode demande de la discipline et une vérification régulière. La seconde rend la limite plus visible dans l’usage quotidien. Ce n’est pas une solution magique contre les achats impulsifs, mais c’est une barrière pratique qui peut aider à éviter les mauvaises surprises.
Les meilleurs aspects de Transcash® Mastercard®
Points à retenir à propos de Transcash® Mastercard®
Je la trouve particulièrement adaptée aux budgets qui doivent rester indépendants. Par exemple, je peux réserver une somme aux sorties et aux achats en ligne sans toucher au compte utilisé pour le loyer ou les factures. Cette organisation ne remplace pas une planification financière, mais elle réduit le risque de confondre argent disponible et argent déjà destiné à une dépense obligatoire.
Une application à juger sur la clarté du suivi
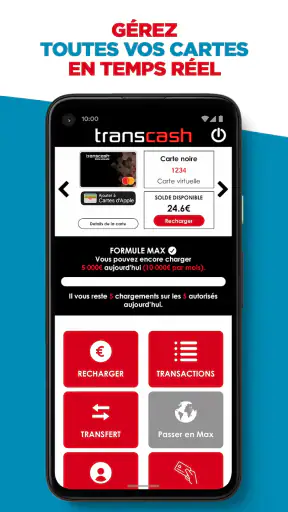
Quand j’évalue une application financière, je regarde moins le nombre de boutons que la facilité avec laquelle je peux répondre à trois questions : combien reste-t-il, à quoi ai-je dépensé l’argent et quelle somme puis-je utiliser sans compromettre mon budget ? Transcash® Mastercard® est intéressante lorsque l’utilisateur consulte régulièrement son solde et traite la carte comme une enveloppe distincte.
Le suivi est plus utile si vous adoptez une routine simple. Je recommande de vérifier le solde avant une dépense importante, puis de regarder l’historique après plusieurs achats rapprochés. Cette habitude permet de repérer rapidement un montant inattendu ou une différence entre la somme imaginée et la somme réellement disponible.
Un autre conseil concret consiste à ne pas recharger automatiquement sans objectif. Il vaut mieux associer chaque ajout d’argent à une période ou à un usage précis. Cette méthode rend les dépenses plus lisibles et évite de transformer la carte en réserve indistincte. C’est une petite discipline, mais elle fait une grande différence dans une application dont la valeur dépend du contrôle.
Pour quels profils l’expérience est-elle convaincante ?
Je la conseillerais d’abord à une personne qui souhaite limiter ses dépenses sans fermer son compte bancaire principal. Elle peut aussi convenir à quelqu’un qui veut donner un budget encadré à un proche, à condition que chacun comprenne bien le fonctionnement de la carte et les règles applicables à son utilisation.
Elle peut également servir aux personnes qui préfèrent séparer leurs achats en ligne de leur carte bancaire habituelle. Dans ce cas, l’intérêt n’est pas seulement psychologique : la séparation rend le suivi plus simple et permet de ne pas mélanger les opérations avec les dépenses fixes du foyer.
Captures d’écran
En revanche, je serais plus prudent pour quelqu’un qui veut une solution bancaire unique. Si vous avez besoin de gérer quotidiennement plusieurs comptes, des prélèvements, une épargne structurée et des opérations variées, une application bancaire complète sera probablement plus adaptée. Transcash peut alors être un complément, mais pas forcément votre outil financier principal.
Un scénario quotidien où la carte prend son sens
Imaginez un mois pendant lequel vous avez prévu un budget pour les repas à l’extérieur, les loisirs et quelques achats sur internet. Au lieu d’utiliser directement la carte liée à votre compte principal, vous affectez une somme déterminée à Transcash. Chaque dépense est alors évaluée par rapport à cette enveloppe, et non par rapport à l’argent total visible sur votre compte bancaire.
Après une première semaine, vous constatez qu’une partie importante du budget a déjà été utilisée. Cette information peut vous pousser à ralentir avant d’arriver à la fin du mois. Avec une carte bancaire classique, le solde général peut donner l’impression que l’argent reste disponible, alors qu’il doit encore couvrir les dépenses essentielles. C’est dans ce type de situation que le modèle prépayé devient réellement utile.
Le même raisonnement fonctionne pour un voyage ou une période de dépenses inhabituelles. Je peux isoler la somme prévue, suivre son évolution et éviter de consulter en permanence le compte qui sert aux obligations courantes. La carte ne fait pas les choix à ma place, mais elle rend la frontière entre les budgets beaucoup plus concrète.
Les points où Transcash se démarque
Son avantage ne tient pas à une accumulation de services, mais à une logique claire : utiliser une carte sans banque traditionnelle comme outil de limitation. Pour une personne qui veut éviter le découvert, cette spécialisation est plus lisible qu’une application remplie de fonctions dont elle ne se servira pas.
J’apprécie aussi le fait que la solution puisse être comprise par un utilisateur qui ne souhaite pas apprendre une méthode complète de gestion financière. Il n’est pas nécessaire de construire immédiatement un budget compliqué avec de nombreuses catégories. Commencer par une enveloppe unique, observer les dépenses et ajuster progressivement suffit déjà à tirer parti du service.
La séparation des usages constitue un autre avantage sous-estimé. Une carte dédiée peut servir à tester une nouvelle routine de dépenses, à encadrer les achats d’un adolescent ou à éviter que les achats numériques ne se mélangent aux opérations quotidiennes. Cette souplesse d’organisation est plus importante que la présence de fonctions spectaculaires.
Ce que les alternatives peuvent mieux faire
Les alternatives se répartissent en plusieurs familles. Une banque traditionnelle convient mieux si vous voulez une relation bancaire complète et un compte central pour toutes les opérations. Une banque mobile peut être préférable si vous recherchez une interface moderne réunissant plusieurs services financiers. Une application de budget indépendante est souvent plus adaptée si votre priorité est l’analyse détaillée de vos revenus et dépenses, sans changer de carte.
Il ne faut pas comparer ces solutions uniquement sur la question du découvert. Une application de budget peut donner une vision plus large de votre situation, tandis qu’une carte prépayée agit directement sur la somme dépensable. La première aide à comprendre, la seconde aide à limiter. Dans certains cas, les deux approches sont complémentaires plutôt que concurrentes.
Je choisirais donc une application bancaire complète pour gérer un salaire, des factures et des comptes multiples. Je choisirais un outil de budget pour analyser les habitudes sur une longue période. Je choisirais Transcash pour une enveloppe de dépenses séparée, quand la priorité est de ne pas dépasser une somme disponible et de garder cette limite visible.
Les frustrations à anticiper avant de commencer
Le principal compromis est la simplicité du modèle. Une carte qui sert à contrôler un budget peut sembler moins pratique lorsqu’on veut effectuer toutes sortes d’opérations financières au même endroit. Il faut accepter de penser en solde disponible et de conserver une organisation séparée de celle de son compte bancaire principal.
La réussite dépend aussi de la régularité de l’utilisateur. Si vous ne consultez jamais l’application, si vous rechargez sans objectif ou si vous utilisez la carte pour toutes les dépenses sans distinction, le bénéfice budgétaire devient moins évident. Le service fournit un cadre, mais il ne remplace pas une décision personnelle sur le montant à consacrer à chaque usage.
Je conseille également de vérifier les conditions liées aux opérations que vous prévoyez avant de vous engager dans un changement d’habitude. Une carte prépayée n’est pas forcément interchangeable avec une carte bancaire classique dans toutes les situations. Pour éviter une mauvaise surprise, il faut réfléchir aux achats envisagés, aux besoins du quotidien et à la manière dont vous souhaitez alimenter puis utiliser l’enveloppe.
Le vrai coût du changement d’habitude
L’application est gratuite, ce qui facilite l’essai du principe. Cependant, le coût d’un changement ne se limite jamais au prix affiché. Il faut aussi prendre en compte le temps consacré à organiser ses dépenses, l’éventuelle nécessité de conserver son compte bancaire habituel et l’effort nécessaire pour surveiller deux environnements au lieu d’un.
Avant de basculer vers cette solution, je recommande de commencer par un seul usage. Les loisirs ou les achats en ligne sont de bons terrains d’essai, car ils sont plus faciles à isoler que les factures et les dépenses indispensables. Après quelques semaines, vous pourrez voir si la séparation vous aide vraiment ou si elle ajoute simplement une étape supplémentaire.
Cette approche progressive répond aussi à une question pratique : faut-il remplacer sa carte bancaire ? À mon avis, pas automatiquement. Pour la plupart des utilisateurs intéressés par le contrôle budgétaire, Transcash a davantage de sens comme carte complémentaire au départ. Elle peut ensuite prendre une place plus importante si son fonctionnement correspond réellement à vos habitudes.
Une solution accessible, mais à utiliser avec méthode
Transcash® Mastercard® est classée dans la catégorie Finance et s’adresse à un public général, avec une classification PEGI 3. Elle est disponible gratuitement et a été lancée le 19 juillet 2019. Sa présence sur le marché est donc suffisamment établie pour intéresser les personnes qui recherchent une solution connue plutôt qu’un outil tout récent à tester sans recul.
Elle compte autour de cinq cent mille installations et affiche une moyenne de 3,3 sur les avis disponibles. Ces éléments montrent à la fois une adoption réelle et une expérience qui ne convaincra pas tout le monde de la même manière. Je ne prendrais pas la note comme une décision automatique : pour ce produit, la compatibilité avec votre objectif budgétaire compte davantage que la recherche d’une application parfaite.
Les avis peuvent aussi refléter des attentes différentes. Une personne qui veut une carte prépayée simple ne jugera pas l’application comme quelqu’un qui espère retrouver toutes les fonctions d’une banque mobile. Avant de vous fier à une impression générale, demandez-vous donc si vous cherchez une enveloppe contrôlée ou une plateforme financière complète.
Mon verdict pour les différents profils
Je recommande Transcash® Mastercard® si vous avez besoin d’une carte dédiée à un budget précis, si le risque de découvert vous préoccupe ou si vous voulez séparer certaines dépenses de votre compte principal. Elle est particulièrement intéressante pour mettre en place une règle concrète : une somme définie, un usage défini et un suivi régulier dans l’application.
Je la recommande moins si vous voulez remplacer entièrement votre banque, automatiser une gestion financière complexe ou analyser toute votre situation avec des outils avancés. Dans ce cas, une banque mobile ou une application de budget peut mieux répondre à vos attentes, selon que vous privilégiez les opérations bancaires ou l’analyse.
Mon conseil final est de ne pas l’adopter pour son nom ou pour l’idée générale de la carte prépayée, mais pour un besoin précis. Définissez l’enveloppe, commencez par un usage limité, consultez le solde avant les dépenses importantes et observez si cette séparation vous aide réellement. Si votre priorité est de dépenser uniquement l’argent que vous avez décidé d’affecter, Transcash® Mastercard® est une option cohérente et facile à comprendre. Si vous cherchez surtout une vue globale de vos finances, gardez votre solution bancaire ou budgétaire habituelle au centre de votre organisation.
FAQ sur Transcash® Mastercard®
Qu’est-ce que Transcash® Mastercard® et à quoi sert-elle ?
Transcash® Mastercard® est une solution de paiement prépayée associée au réseau Mastercard. Elle permet de régler des achats en magasin ou en ligne, et parfois de retirer de l’argent, sans ouvrir nécessairement un compte bancaire classique. Après l’achat et l’activation de la carte, l’utilisateur peut la recharger selon les modalités proposées. Les conditions, plafonds et services disponibles dépendent de l’offre choisie.
Comment activer et recharger une carte Transcash® Mastercard® ?
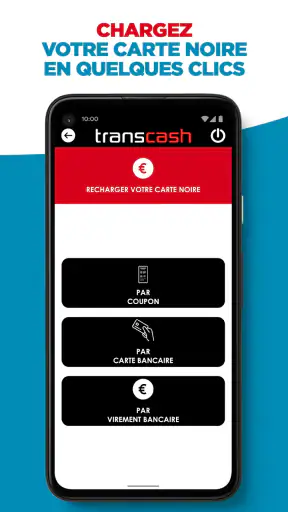
L’activation s’effectue généralement depuis l’application Transcash®, l’espace client ou selon les instructions fournies avec le coffret acheté. Une vérification d’identité peut être demandée avant l’accès à certaines fonctions et à certains plafonds. Les rechargements peuvent dépendre de la formule souscrite et des moyens acceptés. Avant toute opération, il est préférable de consulter les frais, délais et limites affichés dans l’application.
Quels frais et plafonds faut-il connaître avant d’utiliser Transcash® ?
Comme pour la plupart des cartes prépayées, Transcash® peut appliquer des frais liés à l’achat de la carte, à l’activation, aux rechargements, aux retraits ou à certaines opérations particulières. Des plafonds peuvent également concerner le solde, les paiements, les retraits et les virements. Ces montants pouvant évoluer selon l’offre et la réglementation, vérifiez toujours la grille tarifaire officielle avant de télécharger ou d’utiliser le service.
La carte Transcash® Mastercard® fonctionne-t-elle pour les achats en ligne et à l’étranger ?
La carte étant rattachée au réseau Mastercard, elle peut être utilisée chez de nombreux commerçants acceptant Mastercard, en ligne comme en magasin, sous réserve des restrictions de l’offre. Certains sites peuvent toutefois refuser les cartes prépayées, notamment pour les abonnements, cautions ou paiements récurrents. À l’étranger, des frais, des limites ou des restrictions supplémentaires peuvent s’appliquer ; contrôlez les conditions avant votre départ.
Transcash® Mastercard® est-elle sûre et que faire en cas de problème ?
L’application permet généralement de consulter les opérations et de gérer la carte, ce qui facilite le suivi du solde et la détection d’une transaction inhabituelle. Il ne faut jamais communiquer son code PIN, ses identifiants ou un code de validation par téléphone ou message. En cas de perte, de vol ou d’opération suspecte, bloquez rapidement la carte depuis l’application ou contactez le service client officiel. Méfiez-vous aussi des demandes de paiement urgentes utilisant le nom Transcash®.












